新闻动态
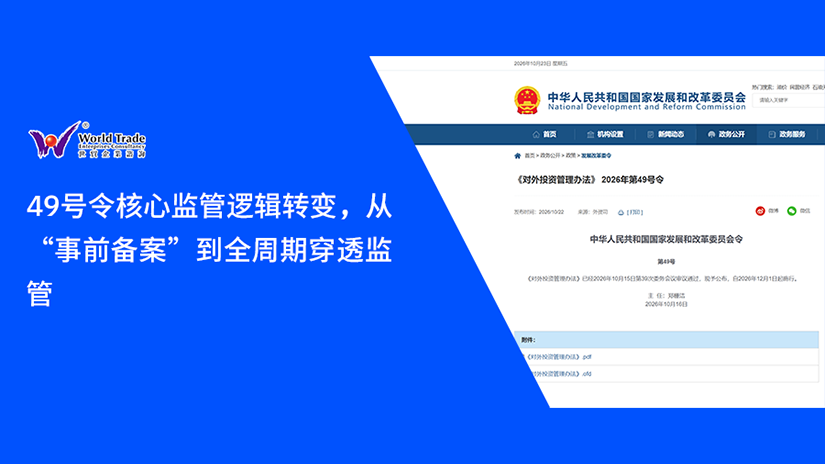
49号令核心监管逻辑转变,从“事前备案”到全周期穿透监管



很多出海投资者有一个固有认知:ODI只要拿到备案回执,手续就全部办完,后续境外公司经营、股权变动、再投资都无需持续向发改委报送。随着发改委49号令《对外投资管理办法》落地,这套认知需要彻底更新。新规将于2026年12月1日正式实施,替代原2017年11号令,对外投资监管重心从过去的“事前准入审核”,转向事前分类管理、事中动态报送、年度持续监测、退出闭环管理的全周期穿透监管。
对于境内个人、合伙企业、民企搭建的香港控股、BVI多层离岸架构而言,穿透核查、常态化报送义务是本次新规最核心的变化,也是存量架构自查的重点。本文结合49号令《对外投资管理办法》官方原文与政策解读,拆解监管逻辑的底层变化、穿透监管的判定标准以及离岸架构的重点风险。
49号令核心监管逻辑转变,从“事前备案”到全周期穿透监管
在原11号令框架下,监管资源主要集中在投资落地之前,核心动作是核准、备案。只要项目完成备案,拿到备案通知书,很多投资者会误以为合规义务就此终结。
虽然旧规则也设置了重大不利事项报告、大额再投资报告,但整体制度零散,缺少统一的年度报告、项目终止报告机制。对于多层离岸架构,监管穿透力度有限,不少境内主体通过香港、BVI壳公司间接投资,长期处于监管盲区。
简单概括旧模式特点:事前审批为主,事中事后抽查为辅,监管链条不完整。实务中大量客户出现“备案做完就无人维护”的情况,等到股权变更、资金回流时才发现遗漏报送义务。
49号令《对外投资管理办法》在《国务院关于对外投资的规定》(837号令)基础上,搭建起完整的全周期信息报送体系,覆盖投资从启动到退出的全部环节,形成五大法定报送节点:
关键提醒:即便项目属于3亿美元以下间接投资、事前无需备案和告知,年报、重大事项报送义务依然不能豁免,持续纳入监测范围。
穿透监管的核心原则是看实际控制、资金来源、最终投资标的,不看中间注册地的壳公司,也是本次新规管控离岸架构的核心抓手:
结合实务中常见的出海架构,以下几类模式将是后续监管核查的重点方向,建议投资者优先开展自查。
穿透监管不是发改委单独闭环,信息会和外汇、税务、商务、CRS信息交换体系交叉核验:
一旦某一个环节漏报、错报,很容易触发跨部门预警,衍生资金、税务、信用连锁风险。
很多投资者只关注发改委手续,忽略多部门信息互通,这也是新规下容易踩坑的地方。
距离12月1日正式实施还有过渡期,存量出海主体可以按三步完成自查:
49号令《对外投资管理办法》监管逻辑的转变,本质是从“一次性手续”转向长期持续合规责任。ODI备案不再是拿到一张回执就结束,而是开启了贯穿投资全生命周期的合规义务。
对于持有离岸控股架构、跨境电商海外仓、海外投资项目的企业和个人,当下正是梳理架构、补齐报送台账的窗口期。看懂穿透规则,建立常态化报送机制,才能规避后续漏报、迟报带来的整改、信用惩戒风险。
免责声明:本文基于公开信息整理,仅供参考,不保证准确性、完整性、及时性,不构成任何税务或法律建议。政策以官方最新发布为准。不对依赖内容造成的损失负责。
top热点资讯
new常见问题