新闻动态
倒计时|21号公告存量离岸信托补报10月22日截止,未主动申报,会触发哪些税务稽查风险?



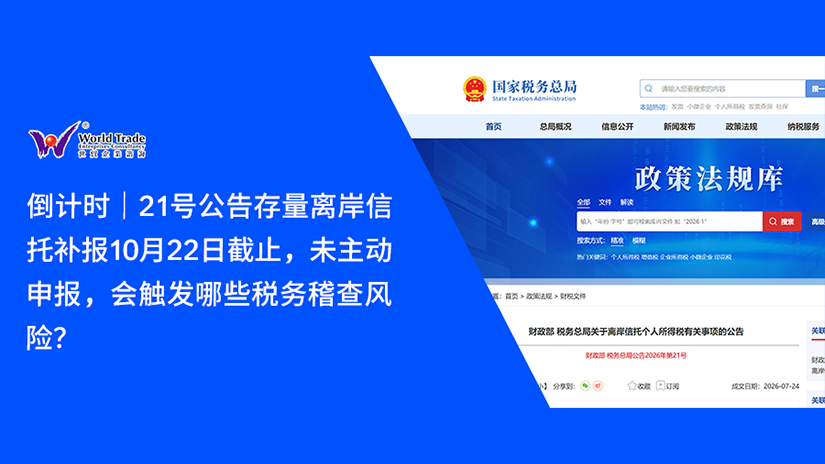
2026年7月24日,财政部、税务总局正式发布《关于离岸信托个人所得税有关事项的公告》(财政部 税务总局公告2026年第21号),针对存量离岸信托设置90天历史税款补报窗口期,窗口期截止时间为2026年10月22日。
对于2023年1月1日至2025年12月31日设立、居民个人持有的存量离岸信托,在窗口期内完成申报缴纳的,不纳金。一旦错过截止日期,将不再享受过渡期优惠,直接进入税务征管追责流程。
很多高净值客户抱有侥幸心理:信托设立在境外,资产在海外,国内税务机关难以核查。本文结合21号公告原文及征管规则,梳理离岸信托逾期未申报的稽查风险,同时说明存量信托自查、资料准备要点。
倒计时|21号公告存量离岸信托补报10月22日截止,未主动申报,会触发哪些税务稽查风险?
如有离岸信托相关业务需求,请联系世贸客服:13681746049(微信同号)
依据21号公告第十七条,离岸信托需要在窗口期完成补报的范围包含两类情形:
提示:
公告明确,若应缴税款金额较大,税务机关可依据《税收征收管理法》延长追缴年限,并非仅追溯3年。
窗口期内申报,免征滞纳金;10月22日后仍未申报缴纳税款,从税款滞纳之日起,按日加收万分之五滞纳金,年化约18.25%。长期不处理,滞纳金会持续累积,最终税款+滞纳金总额可能远超本金。
根据《税收征收管理法》第六十三条,纳税人伪造、隐匿资料、不申报造成少缴税款,税务机关追缴税款、滞纳金,并处不缴或少缴税款50%以上、5倍以下罚款。
实务中,税务机关依托CRS跨境金融账户信息交换、境外秘书公司/TCSP机构报送资料、境内外银行流水比对、股权转让备案信息交叉核验,很容易穿透识别信托背后的实际控制人、委托人、受益人和资产收益。
一旦触发预警,税务机关不会只核查信托本身收益,会对整个多层离岸持股架构做穿透审查:
《刑法》第二百零一条逃税罪规定,纳税人采取欺骗、隐瞒手段进行虚假纳税申报或者不申报,逃避缴纳税款数额较大并且占应纳税额百分之十以上的,达到刑事立案标准。
虽然首次被税务机关追缴后,足额补缴税款、滞纳金、罚款,可不予追究刑事责任;但拒不配合、多次隐匿境外资产的,存在刑事追责风险。
纠正:21号公告针对存量信托历史收益,不以实际分配为前提,2026年前存续产生的收益,在窗口期内统一申报。无论收益是否从信托分配到个人账户,均需要按规则处理。
纠正:判断管辖权看委托人/受益人的居民身份,只要是中国税收居民个人,其离岸信托资产对应的纳税义务受国内个税法规约束。CRS2.0交换、境外TCSP监管报送,会持续向国内传递信托账户、资产、受托人信息。
纠正:即使信托目前无新增收益,若2023–2025年装入资产环节、历史年度产生过留存收益,依然属于本次补报范围;无收益的信托,也需要留存全套信托档案,以备税务核查。
提示:资料收集、资产估值、架构穿透梳理周期较长,不建议等到截止日前几天才启动,避免材料不全错过窗口期。
21号公告设置的90天补报窗口期,本质上是给存量离岸信托委托人的主动合规机会。10月22日窗口期关闭之后,优惠政策不再适用。
离岸信托的税务合规不再是远期议题,CRS信息交换、跨境数据联网,大幅降低了境外资产的隐匿空间。
如需协助离岸信托档案梳理、纳税义务评估、申报资料筹备,可联系世贸企业咨询专业团队。
免责声明:本文基于公开信息整理,仅供参考,不保证准确性、完整性、及时性,不构成任何税务或法律建议。政策以官方最新发布为准。不对依赖内容造成的损失负责。
top热点资讯
new常见问题